Deskundig hypotheekadvies sinds 1862

Hypotheek bij nieuwbouw

Bent u ingeloot voor een nieuwbouwproject of koopt u een nieuwbouwwoning of nieuwbouwappartement? Dan is deskundig hypotheekadvies bij nieuwbouw extra belangrijk. Een nieuwbouwhypotheek lijkt in de basis op een hypotheek voor een bestaande woning. U financiert uw woning en betaalt lasten in de vorm van rente en, afhankelijk van de gekozen hypotheekvorm, ook aflossing. Bij nieuwbouw komt daar vaak meer bij kijken, zoals een bouwdepot, bouwtermijnen, meerwerk en soms tijdelijke dubbele lasten. Tijdens de bouw betaalt u hypotheekrente volgens de afspraken in uw offerte. Over het saldo dat nog in het bouwdepot staat ontvangt u in veel gevallen depotrente. Daardoor is een nieuwbouwhypotheek voor veel mensen net wat complexer dan een hypotheek voor een bestaande woning.

Juist daarom is het prettig als u kunt terugvallen op een hypotheekadviseur die overzicht brengt en het traject stap voor stap met u doorloopt. Al meer dan 160 jaar ondersteunen wij inwoners van Ouderkerk aan den IJssel, Krimpen aan den IJssel, Capelle aan den IJssel, Rotterdam en de Krimpenerwaard met betrokken hypotheekadvies, voor zowel particulieren als ondernemers. Heeft u vragen of wilt u weten wat in uw situatie mogelijk is? Neem gerust contact met ons op. Wij denken graag met u mee.
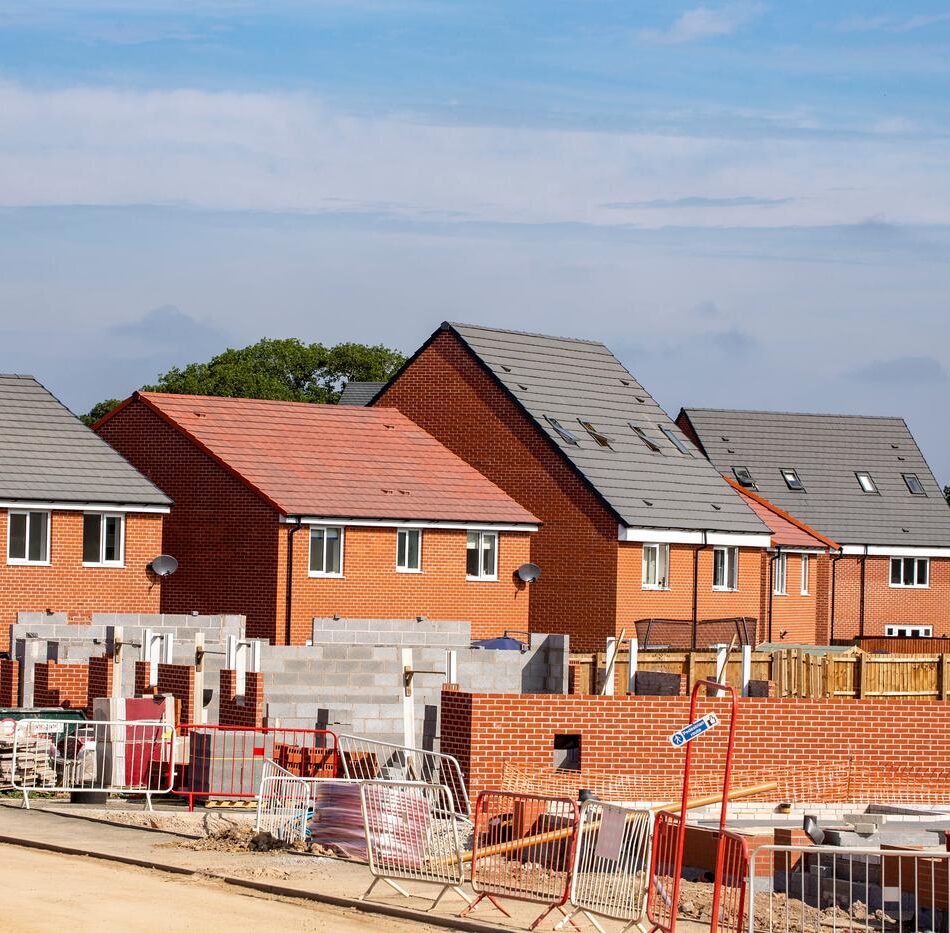
Betrokken financieel advies bij nieuwbouwprojecten

Hypotheekadvies bij nieuwbouw in het kort:

Bij nieuwbouw verloopt de uitbetaling van de hypotheek vaak anders dan bij de aankoop van een bestaande woning. De financiering wordt meestal geregeld voordat de woning is opgeleverd. Het deel van het hypotheekbedrag voor de bouw wordt doorgaans gereserveerd in een bouwdepot bij de geldverstrekker. Vanuit dat bouwdepot worden de bouwtermijnen en bouwgerelateerde facturen betaald of vergoed volgens het termijnschema, de koop- en aannemingsovereenkomst en de voorwaarden en controleprocedures van de geldverstrekker.

In grote lijnen kan het traject er als volgt uitzien

  • Bij de notaris wordt de hypotheek gevestigd. Afhankelijk van de fase van het project vindt daar vaak ook de levering van de grond plaats en wordt het bouwdepot ingericht, volgens de koop- en aannemingsovereenkomst, de nota van afrekening en de voorwaarden van de geldverstrekker.
  • Bouwtermijnen en bouwgerelateerd meerwerk worden doorgaans betaald of vergoed op basis van facturen en het termijnschema. Uitbetaling vanuit het bouwdepot gebeurt volgens de voorwaarden en controleprocedures van de geldverstrekker.
  • Tijdens de bouw betaalt u hypotheekrente volgens de afspraken in uw offerte. Over het saldo dat nog in het bouwdepot staat, ontvangt u vaak depotrente. Als de bouw langer duurt of de offerte of bouwdepottermijn moet worden verlengd, kan de geldverstrekker daarvoor kosten in rekening brengen, afhankelijk van de voorwaarden.
  • Uw maandlasten bestaan uit rente en, afhankelijk van de hypotheekvorm en afspraken, ook uit aflossing. Daarnaast kunnen er aanvullende kosten zijn, zoals premies voor verzekeringen of kosten die de geldverstrekker in rekening brengt.
  • De looptijd, de duur van het bouwdepot en de afwikkeling van een eventueel restant verschillen per geldverstrekker. De bouwdepotperiode is vaak 12 tot 24 maanden, maar kan korter of langer zijn. Blijft er aan het einde van die periode een saldo over, dan wordt dit verwerkt volgens de voorwaarden van de geldverstrekker, bijvoorbeeld door verrekening of extra aflossing.

Onze adviseur is ervaren in nieuwbouw en bouwdepots. Hij helpt u bij het kiezen van een passende hypotheekvorm en geeft inzicht in uw maandlasten, de financiële gevolgen tijdens de bouw en eventuele tijdelijke dubbele lasten. Op deze manier gaat u goed voorbereid het traject in.

Korte lijnen, heldere hypotheekoplossingen

Waarom hypotheekadvies voor nieuwbouw bij ons?

Onafhankelijk hypotheekadvies voor nieuwbouw.
Onze adviseurs werken volledig onafhankelijk en dus in uw belang. Wij vergelijken hypotheken van meerdere geldverstrekkers en geven eerlijk advies, of het nu gaat om een nieuwbouwhypotheek, een overbruggingshypotheek of een hypotheek voor een bestaande woning.

Samenwerking met sterke partners.
Dankzij onze nauwe samenwerking met partners zoals EVR Groep bieden wij kwalitatief hoogwaardige dienstverlening en persoonlijke service. U profiteert van de gecombineerde kennis en ervaring van verschillende specialisten.

Begeleiding van A tot Z bij financiering.
Wij begeleiden u stap voor stap bij het vergelijken van hypotheekaanbieders, rentestanden en voorwaarden. Van de eerste oriëntatie tot en met het passeren bij de notaris staan wij naast u.

Thuis in de regio, compleet in advies.
Wij kennen de woningmarkt en nieuwbouwprojecten in Ouderkerk aan den IJssel, Capelle, de Krimpenerwaard en Rotterdam en omgeving. Daardoor kunnen wij uw nieuwbouwhypotheek en hypotheekadvies goed afstemmen op uw situatie. Desgewenst nemen wij ook woonverzekeringen en pensioen mee, zodat alles op elkaar aansluit.

Nieuwbouwprojecten in uw buurt
Nieuwbouwproject De Dijkgraaf in Ouderkerk aan den IJssel

Aan de oever van de Hollandsche IJssel verrijst De Dijkgraaf, een modern appartementencomplex met tweeëndertig appartementen in verschillende groottes. Veel woningen beschikken over een buitenruimte en bieden een fraai uitzicht op de rivier, het dorp of het omliggende groen.

Overweegt u een appartement in De Dijkgraaf te kopen? Dan helpen wij u met persoonlijk hypotheekadvies dat aansluit op uw situatie en woonplannen. We brengen uw financiële mogelijkheden helder in kaart en beoordelen de haalbaarheid van de aankoop. Vervolgens regelen we een nieuwbouwhypotheek die past bij uw wensen. Heeft u tijdelijk financiële ruimte nodig tussen de aankoop van uw nieuwe woning en de verkoop van uw huidige woning? Dan kijken we naar een passende overbruggingsfinanciering. Daarbij leggen we duidelijk uit wat dit betekent voor uw maandlasten en voorwaarden.

Wilt u weten wat er in uw situatie mogelijk is? Neem gerust contact op met een van onze adviseurs. U kunt rekenen op deskundig hypotheekadvies in Ouderkerk aan den IJssel en ook daarbuiten.

Nieuwbouwproject De Lier in Ouderkerk aan den IJssel

Bij nieuwbouwproject De Lier ondersteunen wij (toekomstige) kopers met duidelijk en betrouwbaar hypotheekadvies. We brengen uw financiële mogelijkheden zorgvuldig in kaart, berekenen wat in uw situatie verantwoord is om te lenen en geven inzicht in uw maandlasten, nu en straks. Vervolgens regelen we een nieuwbouwhypotheek die aansluit op uw wensen, met waar nodig een passende overbruggingsfinanciering. Desgewenst kijken we ook mee naar uw woonverzekeringen, zodat alles goed op elkaar aansluit en u niet voor verrassingen komt te staan.

Wilt u sparren over uw mogelijkheden of heeft u een vraag? Neem gerust contact op met onze hypotheekadviseur. We denken graag met u mee en zorgen voor hypotheekadvies dat echt bij u past.

Persoonlijk contact en helder advies

Maatwerkadvies bij elke situatie

Hypotheekadvies voor nieuwbouw nodig? Onze adviseurs helpen u graag verder. Elke situatie is anders. Daarom kijken wij naar uw volledige financiële situatie en denken we met u mee. Of u nu een bestaande woning, een nieuwbouwwoning of een nieuwbouwappartement wilt kopen, u kunt rekenen op betrokken en deskundig hypotheekadvies dat past bij uw wensen en mogelijkheden.

Met onze jarenlange ervaring in hypotheekadvies voor nieuwbouw begeleiden wij u van de eerste oriëntatie tot en met het bindend hypotheekaanbod en het passeren bij de notaris. We zorgen voor overzicht, duidelijke keuzes en een traject dat past bij uw planning. Zo werkt u met vertrouwen toe naar de oplevering. Wilt u vrijblijvend uw mogelijkheden bespreken? Plan eenvoudig een adviesgesprek via de knop hieronder. Het eerste gesprek is kosteloos.

Veelgestelde vragen over

Nieuwbouwhypotheek

Hoe werkt een nieuwbouwhypotheek met bouwdepot?

Bij nieuwbouw wordt het bouwdeel van de lening meestal ondergebracht in een bouwdepot of vergelijkbare regeling. Bouwtermijnen en eventueel meerwerk worden daaruit in fases betaald op basis van facturen en het termijnschema, volgens de voorwaarden van de geldverstrekker. U betaalt rente over het opgenomen deel van de hypotheek. Een bouwdepot heeft een beperkte looptijd en een eventueel restant wordt verwerkt volgens de voorwaarden van de geldverstrekker.

Hoeveel hypotheek kan ik krijgen voor een nieuwbouwwoning?

De maximale hypotheek bij nieuwbouw hangt af van uw inkomen, vaste lasten, eventuele leningen, uw gezinssituatie en de marktwaarde van de nieuwbouwwoning of het nieuwbouwappartement. Ook kan de energiezuinigheid van de woning, afhankelijk van de geldende leennormen en de voorwaarden van de geldverstrekker, extra leenruimte opleveren. Online rekentools geven meestal een eerste indicatie, maar houden vaak geen rekening met zaken zoals meerwerk, (tijdelijke) dubbele lasten of een overbruggingshypotheek.

Wij berekenen uw maximale hypotheek voor nieuwbouw zorgvuldig op basis van uw persoonlijke situatie. Daarbij nemen we onder meer het bouwdepot, eventuele overwaarde, een mogelijke overbruggingshypotheek en de betaalbaarheid van uw (toekomstige) maandlasten mee. Zo krijgt u een helder beeld van wat u verantwoord kunt lenen. Wilt u alvast een snelle indicatie? Gebruik dan onze tool voor de maximale hypotheekberekening.

Wanneer is een overbruggingshypotheek bij nieuwbouw handig?

Een overbruggingshypotheek bij nieuwbouw kan geschikt zijn als u een nieuwbouwwoning of nieuwbouwappartement koopt terwijl de overwaarde uit uw huidige woning nog niet beschikbaar is, bijvoorbeeld omdat de verkoop of overdracht nog niet is afgerond. In dat geval kan de geldverstrekker in veel situaties een deel van de verwachte overwaarde tijdelijk financieren. Zo hoeft u niet altijd te wachten tot uw huidige woning definitief is verkocht en geleverd voordat u de stap naar nieuwbouw kunt zetten.

Wij bekijken samen of een overbruggingshypotheek voor nieuwbouw in uw situatie passend en verantwoord is. Daarbij kijken we naar de (verwachte) overwaarde, de verkoopbaarheid van uw huidige woning, uw inkomen, uw maandlasten en de totale financieringsopzet. Vervolgens zorgen we dat de overbruggingsfinanciering en de nieuwbouwhypotheek goed op elkaar aansluiten, zodat u precies weet wat dit betekent voor uw maandlasten en uw financiële ruimte in de tussenperiode.

Onderdeel van de EVR groep